
01. 市场行情
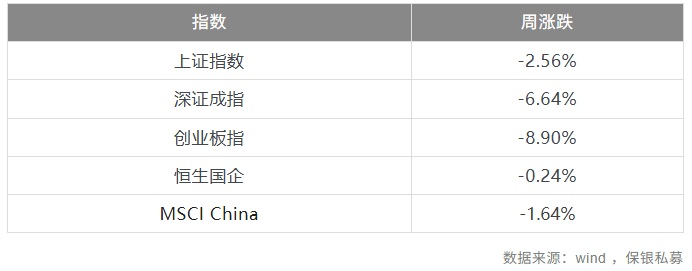
上周A股核心指数全面下跌,唯有高分红风格仅微跌0.3%,勉强走平。市值风格上,杠铃策略依然有效:中盘股跑输白马龙头和微盘股,同时大盘白马相对小微市值股票也展现出显著优势。技术面风格上,动量策略重挫,当周亏损10%,是各类风格中表现最差的。整体而言,市场成交量继续缓慢下降,在缩量调整的过程中,白马龙头和高分红风格的防御属性开始凸显,也带动了基本面风格的反弹。
02. 行业点评
金融地产
8月底港元贷存比降至69.33%,为2010年以来最低值,港元流动性供应空前宽松。1M HIBOR续降,与同期限SOFR拉开约147个基点的利差,预计USD/HKD很快将触及7.85的弱方兑换保证,引发HIBOR跳升,但这并非意味着香港流动性紧张,该情形反而对香港大型银行有利。
综合各统计口径,9月香港住宅租金环比下降约0.2%,为今年来首次环比走低,更多偏向于季节性因素所致,而非供求关系发生根本变化。各中介报告显示,中环、金钟甲级写字楼空置率已降至个位数,为4年新低;个别顶级写字楼租金年初至今上涨近20%,预计2027年中环写字楼将迎来续约租金的普遍调升。
美国大型银行资本市场收入总体表现强劲,FICC相对较弱;区域银行的存款成本与净息差表现更为参差,资本灵活性和回购空间成为差异化的关键变量。
消费
新皇岗口岸开通后,10月16日香港居民出境人次达62万,刷新今年纪录。尽管人民币近期升值,但从人流数据看,香港零售市场面临的挑战远未结束。
白酒基本面进一步超预期下滑,除政商务场景受禁酒令影响外,日常消费场景也在加速坍缩。终端库存虽处于历史低位,但看不到任何补库动力。往后看,明年春节较早,高基数下多头博弈的窗口将越来越短。
奢侈品三季度业绩仍然承压,法国巴黎的动乱短期内将继续压制市场预期。
10月12日,财政部、税务总局发布公告,明确自2027年4月1日起,新能源汽车的增值税出口退税率由13%下调至9%。此次政策调整将抬升新能源汽车出口成本,部分低毛利出口车型或承压较大,预计将对整车企业的出口盈利水平造成一定影响。但政策预留了近半年的缓冲期,预计车企将通过提升FOB报价、推出高毛利新车及改款车型等方式转嫁部分成本。未来整车企业的出口销量及盈利表现预计将呈现分化,综合实力较强、在海外具备本地化布局的车企,有望展现相对更强的出口销量和盈利韧性。
双十一首日表现平淡,国货化妆品普遍压力仍大,收入略超预期的公司也主要依靠折扣加深拉动。
制造业
随着利率进一步上行,AI材料和设备的订单确定度面临更多不确定性。
云行业的增速仍值得期待,但只有等业绩兑现,才能扭转市场对互联网板块的情绪。
市场开始意识到,AI CAPEX除了缺卡、缺电,还缺钱。随着美债利率走高、巨头近乎零成本的自有现金流逐渐耗尽,巨头与neocloud在债市"抢钱"的现象引发市场对ROIC与WACC关系的担忧。
目前看,AI仍偏向ToB提效工具,这意味着两点:第一,效率提升对ToC而言并非刚性需求;第二,ToB变现从来都是一个慢变量,除非找到新的变现场景。
DeepSeek V4.1 flash(1017版)发布,继续引发市场对领先模型厂商的大规模资本开支能否凭借模型技术领先获得超额利润、从而实现ROI闭环的担忧。实际上,在中美模型蒸馏难度加大、进入10T以上参数训练阶段后,两地frontier lab面临的现实资金禀赋差距被进一步拉大,模型性能迭代速度仍将拉开差距。
周期
中国国际铝业大会展望2027年:全球核心矛盾在于海外新增产能(以印尼为主)叠加中东复产,全球铝供需将由2026年的短缺转向宽松,铝价整体偏空。
年底广东等沿海地区电价上涨的确定性已经非常高,但电价上涨的根本性推动因素仍然是煤价高企;大部分省份的电力供需仍然受到新能源装机高增和需求疲软的双重压制。从历史股价复盘来看,火电股价表现最好的阶段在Q3业绩披露之后到Q4的真空期——市场基于电价上涨对业绩的想象空间进行定价;而一旦涨价真正落地,市场可能又将陷入对长期电价和点火价差持续性的博弈。
碳酸锂期货价格持续走低,跌破10万元关口。降价开始传导至正极材料,下一步电芯也将同步降价,新能源车企的成本压力将略微缓解。
广东分时电价峰值持续突破,2027年长协价格或以标杆电价成交,将成为国内批发电价涨幅最高的省份,利好广东装机占比高的公司。储能持续低于预期,行业beta已不可逆——目前尚未有任何支持储能的政策出台,加上"五大六小"对储能投资的排序低于新增装机(因IRR不达标),2027年储能装机或出现下滑。风能展上未见任何产业趋势的转向,2027年风电、光伏装机或低于2026年;海上风电没有进展,2027年装机缺乏支撑。
国内电网反腐背景下,三季度网侧设备业绩普遍不及预期。
