
01. 市场行情
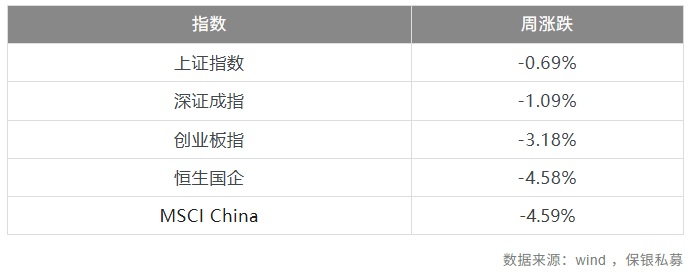
上周A股市场风格大幅反转,微盘股和高股息风格大幅下挫,表现落入最差一档;以中证500为代表的中盘股最终收涨,使得杠铃策略出现显著回撤。白马龙头平收,表现远好于其他风格。本轮风格反转也带动了动量风格的回撤,市场风格进入震荡转换阶段。
02. 行业点评
宏观
近两周不少基金年初至今收益(YTD)转负,引发大量止损交易,进一步导致市场陷入流动性危机。
近期市场对贷款利率"换锚"的讨论较多。贷款基准利率正逐渐转向DR001隔夜回购利率,LPR的地位将趋于淡化。从现实情况看,即使LPR近期保持稳定,实际贷款利率也已按"LPR减点"的方式逐渐走低。换锚既让央行得以一种体面的方式降低贷款利率(表观LPR维持稳定),又赋予央行对价格和息差更强的控制力——毕竟DR001同时影响着银行的资金成本。市场对此同样作出宽松解读,中国10年期国债利率因此降至近一年半以来的新低。
1M HIBOR微升,周四大盘波动期间,HKD对USD显著走强,港元流动性偏紧,主因是香港特区债券发售吸收资金,并非资金逃离香港。由于中资机构境外投资放缓,闲置资金大量沉淀于香港账户,且三季度活期存款(CASA)占比提升,因此并不存在流动性紧张的情况。
美国转债市场从上周二开始逐渐恢复平稳,情绪也传导至亚洲市场。由于市场中大量标的与AI相关,在整个市场前景方面,AI情绪稳定之前仍难言乐观。但与此同时,亚洲转债市场的整体估值已处于多年底部。
金融地产
凯德中国信托三季度数据显示,北京、广州商场的续约租金调降速度有所加快。十一黄金周销售额较三季度平均水平有所提升,但大概率属于假期脉冲效应。新加坡本土信托数据则显示,当地商场空置率仍维持在极低水平、续约租金继续调升,但已出现租户销售同比增速放缓及电商销售占比快速上升的迹象,为前景带来隐忧。
第43周,30大中城市新房成交面积为150万平方米,环比下降2.57%,同比下降25.6%。其中,一线城市销售面积环比下降13.3%,同比下降20.5%;二线城市环比上涨4.08%,同比下降34%。
基建投资增速自2025年下半年开始下行,地产投资仍在低位,整体内需相对疲软。企业部门的资本开支意愿已经度过至暗时刻,但资产负债表的扩张动能仍然偏弱。从结构上看,泛AI和上游资源品的扩产意愿较强,而大部分领域的需求仍然较弱,整体呈现K型修复的特征。
消费
虽然零食量贩板块估值均已跌破今年10倍,但在下半年同店承压、明年开店能见度低、竞争开始对利润率形成实质性蚕食的形势下,股价修复仍需催化。
家电行业部分公司业绩大幅不及预期,反映出内需在国补逐步退坡后明显走弱,同时海运费及铜价维持高位,成本端压力较大;若明年补贴进一步退坡,行业beta很难看到拐点。
方便面行业今年因打开量贩渠道,整体表现较优,部分日韩公司的高价面仍有动销,但近期渠道反馈库存和动销压力有所增大。
漫剧和AI中长剧的beta依然向好,目前拥有绿泡泡渠道、出海、字节世界模型三层催化,仍将是Q4题材交易的热点;物理AI是接续的主题,目前呈现从软件侧向硬件侧交易的趋势,但基本面落地仍很遥远。
品牌组合优秀、积极拥抱线上渠道的国际化妆品集团仍在持续获得市场份额,但这些公司的估值也确实显著高于消费行业平均水平。
制造业
随着安全漏洞频出,网络安全行业一直处于催化剂密集的状态。尽管估值不低,但仍具备上行潜力,同时需注意低估值品种的补涨会更强劲。
往后看,国内算力集群无法提供大集群训练能力,或持续制约国内模型向5-10T参数扩张,国内与海外在预训练阶段的能力差异可能持续存在。
飞机租赁市场整体仍受新机供给偏紧支撑,但不同机型走势开始分化:宽体机的韧性强于窄体机,且飞机资产价值强于租金表现,供给约束继续对新一代及宽体机资产形成支撑。
周期
美伊战争持续,油价再创新高。市场对中东局势的担忧加剧,冲突短期内升级的可能性正在提高,油价高位运行的时间可能超出预期,这强化了全球及美国通胀的黏性。高利率环境引发全球流动性收紧和去杠杆,周期类板块中除能源外均承压明显。
油运价格近期有所回调,在战争不确定性增强的背景下,下游客户选择观望。
医药
美国COINS法案初稿允许美国药企从中国授权引进创新药,减少了中国医药行业出海面临的不确定性。
