
01. 市场行情
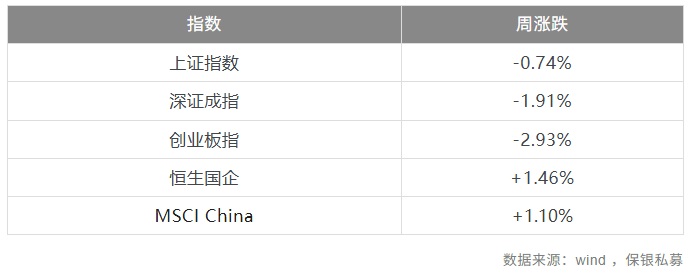
A股长假结束后首周,红利和低波指数强劲,动量重挫。小微盘走平,大盘白马疲软,小市值对大市值依然强势。特别地,中盘(中证500)显著弱于沪深300,杠铃效应再起,有可能产生持续正反馈。
02. 行业点评
金融地产
金融板块三季度业绩将出现较大分化;保险板块均面临较大业绩压力。
伴随美债利率走高,市场对全球性银行持有长债导致OCI(其他综合收益)账户浮亏,进而影响储备金(reserves)和回购的担忧渐起。
1个月HIBOR在10月第一周走低,重返8月底水平,足见香港资金在美元高利率环境中维持了充裕流动性。港元6个月以上定存利率出现攀升迹象,推测一方面银行希望锁定跨年资金,另一方面美元无风险利率上升带来充足套利空间。
以按揭为代表的港元资产竞争依然激烈,个别银行对特定人群提供2.5%现金回赠。按三年合约期计算,若考虑现行回赠,实际按揭利率已低于2.5%,较现行租金收益率低约70个基点。
消费
新皇岗口岸将于周一开通,24小时运作,其与香港各区的交通畅达性和经济性将显著提升,对香港消费乃至居住通勤模式产生多大冲击值得关注。
中欧贸易逆差已超过2017年美国峰值,预期后续只会愈发严峻,因此出海公司与出口公司的差距将明显走扩。
十一假期整体出行数据偏弱,量增价减,酒店、免税、黄金表现偏弱,低价餐饮茶饮相对较好,显示消费端需求仍较弱。
中国气象局指出最强厄尔尼诺现象来临,国内大部分地区面临暖冬,冬季羽绒服的销量及平均售价(ASP)均将受到负面影响。
中欧就混动车贸易达成谅解,短期好于此前对出口配额的悲观预期,对插电混动(PHEV)出口链是偏正面的催化,板块风险偏好有望修复。但贸易摩擦并未一次性解决,后续仍可能通过最低售价及关税等方式提高进入壁垒,具体机制尚未明确。短期看政策风险缓和,长期出海仍取决于产品性价比、本土产能及渠道兑现。
欧盟对中国新能源汽车的关税落地时间比市场预期更晚,短期压力有所缓解,出口车企相对受益,但担忧仍未完全消除。
零食量贩领域据专家反馈,老店同店从二季度下降约3%扩大至三季度下降3.6%,新店月销从去年60万元降至50万元。结合9月两家头部仍在大量开店的情况,行业格局尚未看到优化,开店带来的总量增长与单店回报持续分化。
消费行业基本面在9月及国庆节期间相较7-8月边际有所好转,且港股消费股估值基本处于历史最低位置,短期做空可能面临空头挤压(squeeze)风险。
监管开始严管速成车型。拥有自有工厂的新势力品牌边际受益。
双十一即将开启,据行业专家反馈,抖音将放开头部达人单场GMV流量上限,即重新支持达播,这可能与其年初以来GMV增速持续放缓有关。在达播重新受益的背景下,预计外资品牌及部分非头部国货品牌会继续跑赢,国货化妆品的竞争格局不会改善。此外,经过半年多的行业整顿,保健品行业可能会重新迎来流量倾斜。
奢侈品公司三季度业绩前瞻(preview)普遍较差,8月以来跌跌不休。板块三季度短期压力大,四季度可能在12月出现短期反弹,但长期面临估值压缩风险。
制造业
9月中旬,美国印刷电路板协会(PCBAA)发布声明,敦促美国国防部严格执行2027年1月1日起对军工PCB供应链的调整和限制,但并未引发市场过多关注。
10月起,市场关注焦点转向以FCC光通信限制为代表的制裁风险,部分投资者将PCBAA声明解读为PCB制裁,板块出现大面积回调。
Anthropic下场做诊疗,意味着大模型正考虑向临床应用端全面延伸,形成"从研发到诊疗"的完整闭环。大模型进医院的本质仍是争夺高壁垒的真实临床数据(病历、体检、影像)。
海外头部大模型厂商都开始降价。海外GPU服务器获取成本仅为国内的1/3,而服务器折旧是推理成本(Inference cost)中占比最大的部分。因此某种程度上,国内模型由于算力制约,已开始丧失性价比优势。同时,随着蒸馏措施变得极其严格,国内多家模型公司反馈蒸馏成本提高了至少3-5倍,变相提高了新一代国内模型的训练成本及性能迭代周期,国内模型性能可能开始与海外拉开差距,对部分国产模型有负面影响。
周期
国家气候中心预判,持续至今的厄尔尼诺现象或将成为有监测记录以来最强的一次。历史经验表明,农产品是厄尔尼诺交易中确定性最高的方向,而铜则是受气候影响供给收缩最明显的有色品种。
在复杂的地缘政治背景下,油价维持高位,油运继续上行。
沿海地区电价因煤价上涨而走高。四季度预计煤价仍将处于高位,叠加去年无序降价导致亏损的教训仍历历在目,今年年底的电价谈判预计好于预期。
2026年1-8月广西售电行业累计亏损已超20亿元,9月单月预计亏损超10亿元。在目前安监趋严、蒙煤通关不畅、油价高企等不利因素下,秦皇岛港5500大卡动力煤(QHD 5500)价格再次站上1000元/吨,且短期内未见煤价下滑迹象。煤价高企将有利于2027年长协电价谈判,预期广东、浙江等地长协价格上涨幅度较大;广西目前尚未看到明显上涨。
油运市场今年持续上行,运距不断拉长、储油需求增加、补库潜力释放,以及市场份额持续集中,共同推动行业进入超级景气周期。
医药
欧洲肿瘤学大会(ESMO)即将召开,各家药企将集中披露药物的临床试验数据,这将显著影响股价走向。
