
01. 市场行情
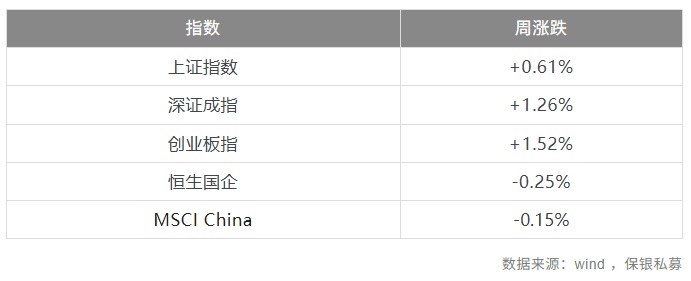
上周,A股风格骤变,低波动、低换手、低估值风格全面转负,虽然负效应幅度不大,但依然非常罕见。基本面风格有效性全面上扬,进入少见的强势状态。这波切换也带来大市值对小市值的强势和翻转风格的快速加强。
宏观
8月经济活动数据呈现分化。根据国家统计局数据,8月工业增加值同比增速从7月的4.5%加快至5.2%,高于市场预期。此番超预期增长源于出口坚挺、原油进口进一步回升带动供给扰动减轻,以及恶劣天气影响减弱等多重因素的共同作用。同期,社会消费品零售总额同比增速从7月的0.6%放缓至0.4%,低于彭博一致预期的0.8%。8月固定资产投资同比增速从7月的-12.8%反弹至-10.6%,但仍为负增长。政府层面对经济增长前景日益关切。
美联储宣布上调联邦基金利率目标区间25个基点至3.75%—4.00%,这是2023年7月以来首次加息,本次决议获12名委员全票通过。
过去两周可能是自2025年关税战以来亚洲可转债市场短期内压力最大的一段时间。多重逆风叠加,包括市场利率快速走高、天量新债集中发行且连续破发。
金融地产
美债利率渐高之际,中债长端渐近新低,刺激资金向香港溢出,使香港实质进入新一轮QE周期,只是换了水源。美联储加息,但1MHIBOR走低,USDHKD靠近7.85,指向港元流动性极其充裕。
尽管加息使香港地产前景颇具争议,教育和金融两个相互独立的基本面支柱仍在继续强化。
券商三季度业绩同比增长有望延续高增,但近期市场交易量放缓,预计三季度业绩分化较为明显。
消费
近期调研发现,市场对中国互联网板块整体偏谨慎。公司端普遍反映宏观和税收等方面压力,买卖双方则认为板块目前缺乏明确的做多机会,并开始担心进入四季度后板块资金流出压力上升。
义乌快递涨价后,周边区域跟进涨价。目前预期明年政策将重点推进全国价格一盘棋,以缓解涨价地区的订单外溢,若能落地,快递反内卷的持续性将好于此前的预期。
中秋国庆白酒整体预期偏弱,行业整体预期下滑。高端白酒价格压力大,地方酒企预计仍以去库存为主。
中秋错期叠加"请3休13",双节航空预订情况较好,整体出行链均偏正面,酒店、餐饮等三季度RP/同店表现大概率好于此前悲观预期。
中国摩博会关注度最高的是张雪机车,今年出货量有望接近10万辆量级。受张雪机车带动,中国摩托车行业景气度三季度持续提升,出口受益明显。
制造业
部分市场观点认为,HBM降为4-Hi 能以更少 dies 提供相同带宽以降低推理成本并缓解 DRAM 供给压力,且 HBM 成本仍高,而 AI 模型对内存容量需求持续增加。
数据中心AI加速器采用4-Hi的可能性低:第一,根据TrendForce,4-Hi单stack容量过小(HBM5/HBM4E仅16GB),意味着超大规模云服务商(Hyperscaler)需部署更多芯片、机柜及Scale-up网络;第二,虽然4-Hi减少DRAM die用量,但潜在更高出货量将增加base die需求,而HBM5/HBM4E base die依赖供给紧张的先进逻辑制程,尤其HBM5将转向N2,因此对整体HBM供给缓解有限。
大模型催化和情绪变化极快,周内有一波短交易行情,目前看后续操作以波段交易为主。后续还得看10月各家基础模型进展能否形成趋势。
当下AI对硬件需求及硬件产业链景气度仍高。但向后看,2028年潜在电力供给短缺等因素或仍将制约指数出现大幅上行空间。
周期
美联储加息25个基点如期落地,大宗商品从流动性定价切换至供需定价。从点阵图来看,年内仍有一次加息的可能性,一定程度上将压制商品价格反弹。
复盘过去两个月光通信板块的股价表现可以发现,小型光通信公司反弹幅度明显强于大型光通信公司。从基本面来看,大光在规模达到一定程度后,极高增长的兑现难度远高于小光;而前期市场对大光业绩预期又相对较高,一旦单季度业绩低于预期,连带2027年高业绩预期的兑现也会受到质疑。展望下季度,大光可能仍难有较好股价表现。
医药
安徽牵头的生物类似药集采如期启动,市场预期降价幅度在50%以上。
