
如果把投资比作一场马拉松,人们最容易关注的往往是速度:谁今年的收益更高,谁抓住了最热门的赛道,谁在某一轮行情里率先跑到了前面。资本市场天然会放大这种比较,因为短期收益最直观,也最容易被看见。
但真正拉长时间之后,决定结果的因素会发生变化。一个人在某一年获得非常亮眼的收益,并不意味着他一定能够在十年、二十年的尺度上积累更多财富。收益依然重要,但风险、节奏、纪律和持续参与市场的能力,也会逐渐成为长期结果的一部分。
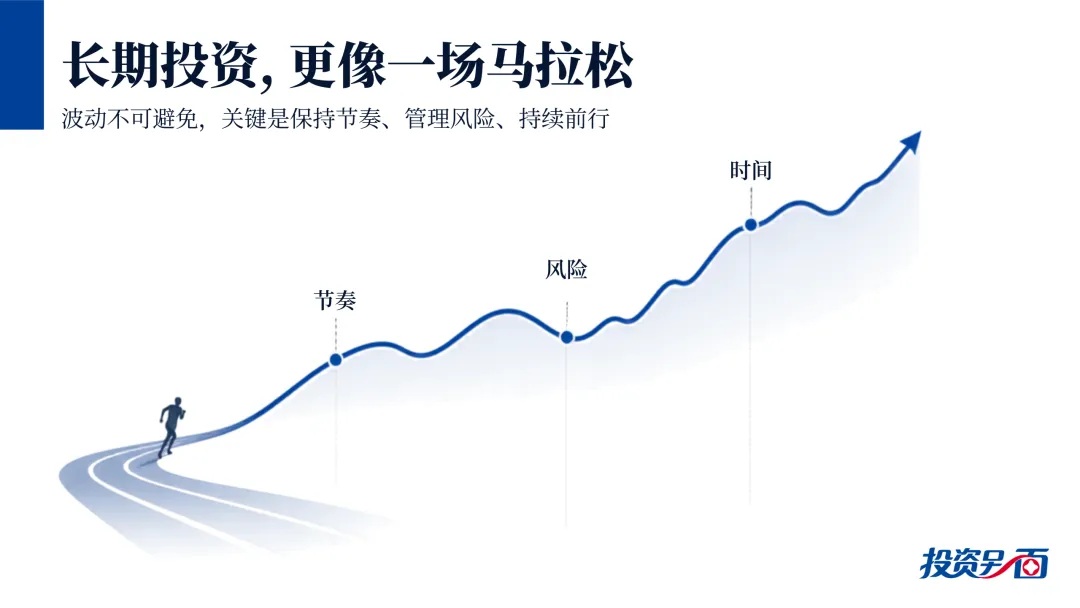
于是,一个看似简单的问题变得值得认真回答:如果投资是一场马拉松,真正重要的究竟是什么?
但时间本身并不会自动创造正确的结果。
如果投资逻辑已经发生根本变化,资产长期价值不断下降,那么持有时间越长并不一定越有利;如果投资者一开始就承担了超出自身承受能力的风险,那么一次剧烈波动,就可能让原本计划持有五年、十年的投资提前结束。
所以,长期投资并不等于机械地“拿着不动”。更准确地说,它是一套建立在资产质量、估值、风险和投资期限基础上的持续判断。
真正的长期投资首先需要回答的,并不是“我愿不愿意拿得足够久”,而是“我为什么持有”。支撑这笔投资的逻辑是什么?资产本身的基本面是否仍在朝预期方向演进?当前估值是否透支了过多未来?如果市场出现较大波动,自己的资金属性和风险承受能力是否允许继续执行原有计划?
这些问题没有答案时,“长期主义”很容易变成一种事后的自我安慰。
因此,长期本身不是答案。真正重要的,是有没有一套值得长期坚持的方法。
假设一笔投资从100元跌到90元,跌幅是10%,重新回到100元需要上涨约11.1%;如果跌到80元,回本需要上涨25%;如果跌去一半,只剩下50元,则需要上涨100%才能回到最初的位置。亏损幅度越大,修复所需的收益并不是线性增加,而是越来越高。
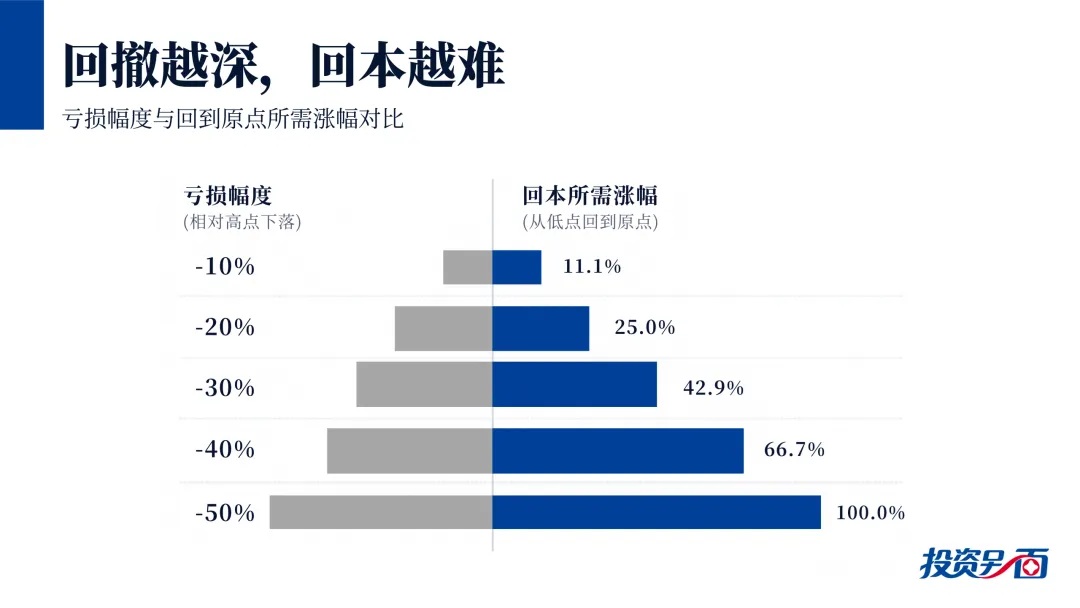
这背后揭示的是长期投资中一个非常重要的问题:收益和亏损并不完全对称。投资者当然需要寻找回报,但如果为了追求更高收益而承担了过大的永久性损失风险,那么未来相当长一段时间,都可能只是用来修复此前留下的缺口。
回撤的影响也不仅存在于数学上。很多投资者在市场平稳时,会认为自己能够承受20%、30%的波动,但真正经历大幅亏损之后,风险偏好往往会迅速发生变化。原本准备长期持有的资产,可能在市场最悲观的时候被卖出;事先设定好的投资计划,也可能因为账户连续缩水而被打乱。
因此,风险管理并不是追求“永远不亏钱”,也不是拒绝所有波动。它更重要的意义,是把风险控制在一个自己能够承受、也能够持续执行投资计划的范围内。
比短期收益低更值得警惕的,是一次错误让自己失去继续参与市场的能力。
市场持续上涨时,人们很容易高估自己的风险承受能力。不断上涨的价格会制造一种错觉:风险正在变小,而机会正在变得越来越确定。看到身边的人不断获得收益,“错过”的焦虑也会随之增强,于是原本觉得昂贵的资产开始显得合理,原本并不了解的行业也仿佛突然变得容易理解。
市场下跌时,情况则恰好相反。价格越低,情绪越悲观,人们越容易把短期不确定性理解成长期风险。在这种环境下,同一项资产可能在价格更便宜时,反而让投资者觉得更加危险。
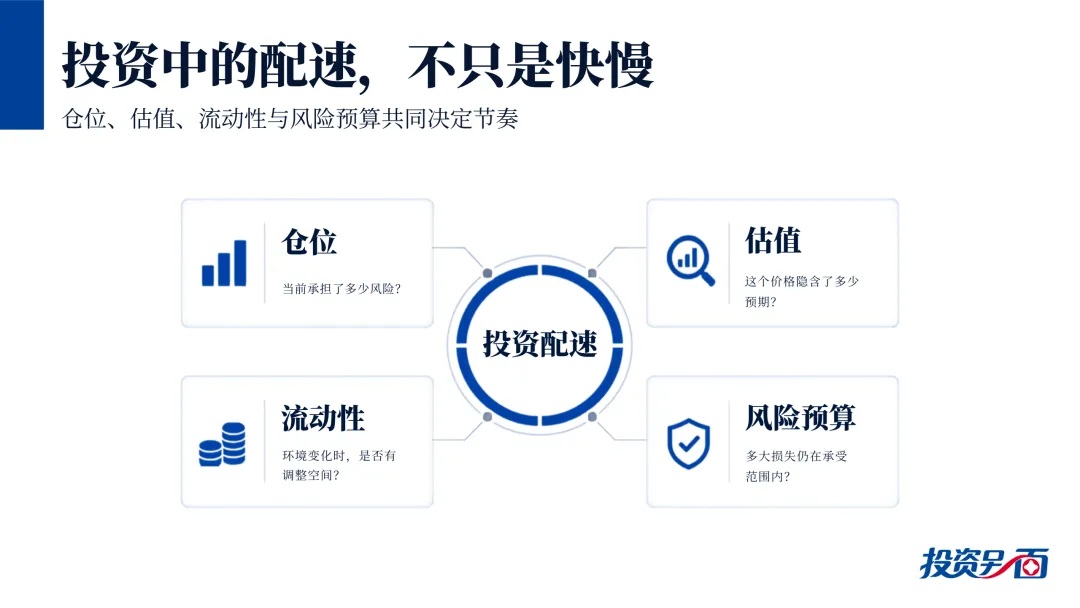
这也是为什么,成熟的投资体系通常不会建立在“准确预测下一阶段市场涨跌”之上,而会更加重视:什么样的价格值得参与,当前仓位是否与风险相匹配,当市场环境发生变化时,自己是否还有调整的余地。
从这个意义上说,投资中的配速,本质上是对欲望和风险的管理。
假设一个投资者第一年获得50%的收益,第二年亏损40%,100元经过两年之后只剩下90元。另一个投资者连续两年获得10%的收益,100元则会增长到121元。这个例子当然不能说明稳定收益一定优于所有高波动策略,它真正揭示的是另一件事:长期投资中,收益的路径本身就是结果的一部分。
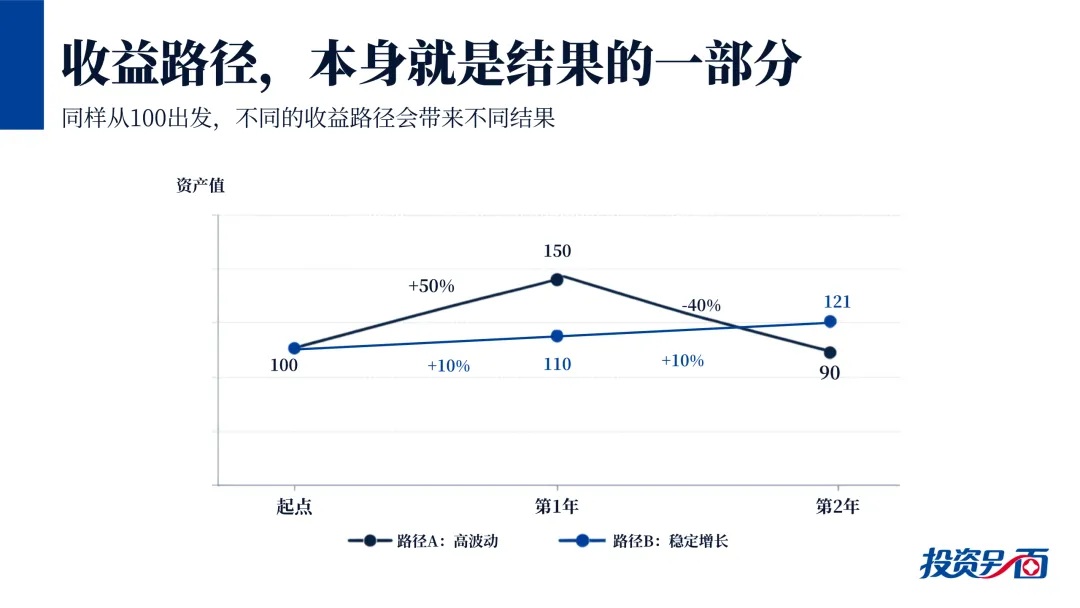
如果一个投资组合长期处于剧烈的大起大落之中,复利就会频繁遭遇修复。一次严重回撤、一轮失控的杠杆,或者一次在极端情绪下彻底离开市场,都可能让原本能够持续多年的财富积累过程被迫中断。
因此,复利真正依赖的并不是某一年特别高的收益,而是一个能够持续运转的过程。相对可重复的回报、对永久性损失的控制,以及足够长的投资时间,共同决定了复利最终能够发挥多大作用。
这也是长期投资中一个容易被忽视的事实:有时候,看起来慢一点,反而可能更快。一个投资者没有在每一轮行情中获得最高收益,却因为很少遭遇难以修复的重大损失,能够持续参与市场;另一个投资者虽然偶尔取得惊人的阶段性回报,却不断经历大幅回撤,最终的长期结果未必更好。
复利真正奖励的,并不是偶尔跑得最快的人,而是能够让正确的事情持续发生的人。
如果投资只是一道数学题,它可能并没有那么困难。大多数投资者其实都知道一些基本原则:不要追涨杀跌,不要因为短期波动频繁改变长期判断,不要把所有资金押在一个机会之上,也知道市场极端乐观时需要警惕,极端悲观时应该尽量保持理性。
真正困难的是,知道这些原则,并不意味着在市场环境发生变化时依然能够做到。
当市场持续上涨时,人们会自然放大对未来的乐观预期。看到别人赚钱,“如果现在不参与,会不会永远错过”的焦虑开始变强,于是风险判断会不知不觉发生变化。此前觉得难以理解的行业,突然变得似乎没有那么复杂;过去认为偏高的估值,也会因为价格继续上涨而被重新解释。
而在市场快速下跌时,恐惧又会从另一个方向影响判断。行为金融研究长期关注的损失厌恶,恰恰说明了人类对于亏损的感受并不是完全理性的。账户中的亏损会不断放大短期风险的存在感,使人更倾向于立即结束痛苦,而不是重新判断资产长期价值是否真的发生了同等程度的变化。
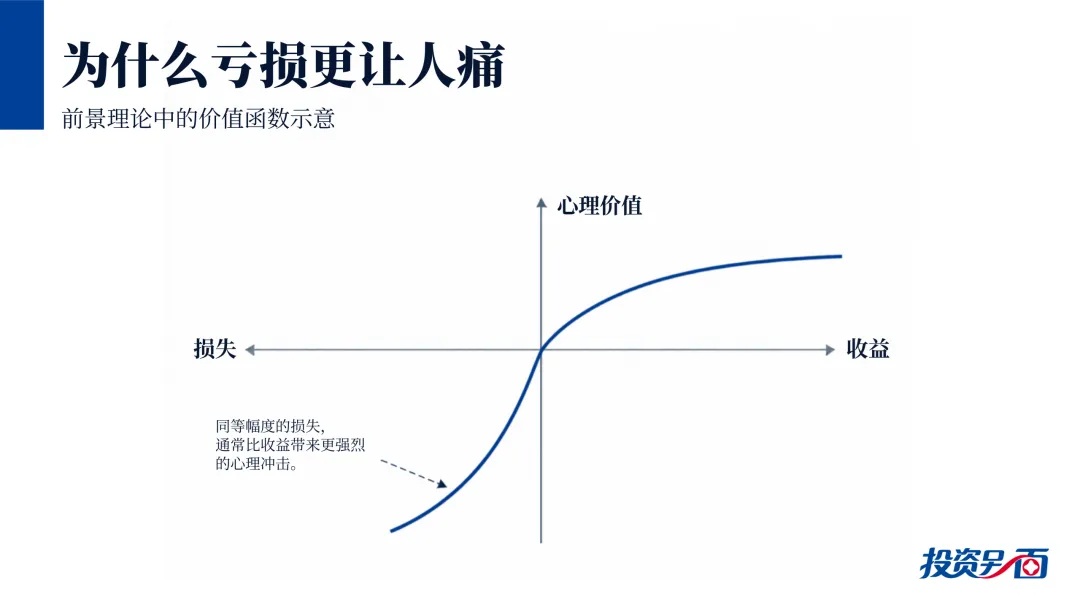
所以,投资真正难的地方,并不只是理解企业、经济和市场,还包括理解自己。投资者需要知道,在什么情况下自己最容易变得贪婪,在什么情况下最容易被恐惧左右,以及哪些决策如果完全交给当时的情绪,事后最容易后悔。
这也是投资纪律存在的意义。买入标准、卖出标准、仓位上限、风险预算和资产配置,并不是为了让投资变成机械执行,而是为了在情绪最强烈的时候,为自己保留一套相对稳定的判断框架。
成熟的投资体系,并不是为了保证每一次决策都正确,而是为了在最容易犯错的时候,尽量少犯那些代价巨大的错误。
资本市场每天都在制造新的焦点。科技、消费、周期、医药、黄金、人工智能,不同资产和行业轮流成为市场关注的中心。只要市场存在,就一定会有人在某一阶段获得比自己更高的收益。
如果投资者把每一次别人的成功都理解成自己错过了什么,那么最终最容易发生的,就是不断追逐下一条已经开始加速的赛道。
问题在于,没有任何人能够真正理解所有行业,也没有必要赚到市场中的每一分钱。投资者最终需要建立的,是自己的能力圈:哪些商业模式能够理解,哪些行业变化能够判断,哪些风险能够承担,又有哪些机会即使看起来非常诱人,也超出了自己的认知范围。
从这个角度看,“错过”本身并不是一种损失。错过一次上涨,与发生一次永久性本金损失,是两件完全不同的事情。市场还会不断产生新的机会,但本金、时间和风险承受能力却是有限的。
因此,一个投资者真正走向成熟的标志,可能并不是越来越擅长抓住所有机会,而是越来越清楚哪些机会属于自己,哪些机会可以坦然放弃。
有时候,不出手,本身也是投资决策的一部分。
资本市场不会永远处在同一种状态。牛市和熊市会交替出现,热门资产会不断更换,价格会阶段性偏离价值,市场情绪也会一次又一次从乐观走向悲观,再从悲观重新回到乐观。
如果投资的时间足够长,几乎没有人能够避开这些阶段。
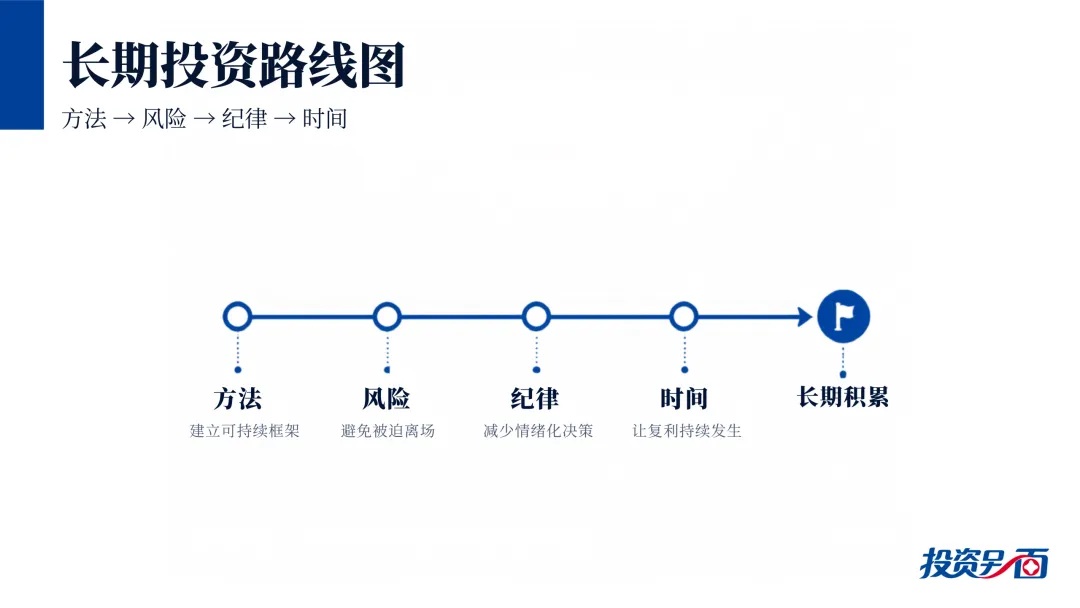
投资这场马拉松,决定最终结果的,往往不是你跑得最快的时候,而是你如何控制节奏、如何面对逆风,以及能否一直留在赛道上。
