
01. 市场行情
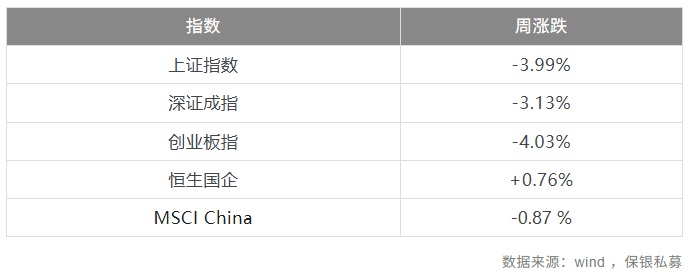
上周,A股低波动、低换手、低估值风格的分化告一段落,有效性趋于一致,但有效强度有所下降,处于历史相对温和水平。小市值相对大市值连续第三周维持强势,表现稳定,波动极小。基本面风格方面,分化依然存在且保持稳定,盈利、财务健康等因子保持稳健有效,但成长风格持续处于负有效状态。
02. 行业点评
宏观
美国8月非农就业报告意外强劲,令市场重新评估美联储9月加息的可能性,但接下来真正可能"决定方向"的,仍是下周公布的CPI。
金融地产
新地产政策将使得土地财政进一步承压,上市公司面临的税收、社保压力将持续加大。
1个月HIBOR保持稳定。金管局披露7月香港M2环比增长超1%,继5月放缓后再次回升至正常区间。综合本地银行、券商及地产商反馈,三季度以来资金入港维持强劲,税收政策扰动极小。
汇率因素成为今年出海/出口企业最大的业绩逆风,但在剔除汇兑损益后,符合"网络效应、成本最低、品牌溢价、技术领先"标准的公司,仍然具有强劲的业绩增长。
地产板块上周先跌后涨。前两天市场在测算IRR及拿地销售,后三天市场直接展望2030年房企包袱减轻,抄底情绪浓厚。但考虑到房企接下来三年面临漫长的现金流制约和销售下滑,行业仍有较大下跌空间。
消费
汽车行业三季度内需持续疲弱,出口超出预期,上半年预期的出口减速并未在数据上得到验证。
白电行业头部公司今年以来表现明显跑赢其他消费股,核心原因在于:①100%分红回购,对应目前股东回报率约7%;②需求一半来自海外,公司具备海外本土产能。
制造业
当前中美最明显的不对称仍然是算力。按等效算力口径,差距可能继续扩大。美国希望通过最先进GPU和反蒸馏技术维持这一优势,中国则通过芯片工程化、蒸馏、稀疏化和开源路线提高效率。
后续国产模型训练算力主要布局在海外,国内落地可能性较低,国内算力租赁行业的持续性受到冲击,谨慎看好,依然只能做多拿卡渠道能力强的企业。
通过近期调研发现,几乎所有AI硬件产业链,无论是订单、产量还是产品价格,都在稳步提升,但市场仍很担心泡沫。回想2000年的互联网泡沫,当时市场看的是市销率和市梦率,现在市场看到市盈率5倍都觉得贵。
AI网络增长动能强劲:第三季度AI网络营收同比增长超2.5倍,预计这一势头将延续至第四季度,营收将同比增长三倍。驱动增长的产品包括以太网交换机、路由、网卡、连接芯片、DSP等。
随着芯片单位电力token输出大幅提高,降价是必然趋势,更何况整个行业存在激烈竞争,降价或许才刚刚开始。国产模型提价是因国内芯片不足,等国产芯片开始批量出货,提价估计就将结束,这会给Neocloud(新型云/AI云)带来定价压力。
海上风电仍缺催化剂,预计明年装机量仍有进一步下滑空间。若无更多海风电价政策,海上风电发展将无以为继。
多晶硅企业交流反映,目前报价在现金成本以上但成交量稀少,电池厂手上库存仍能支撑到9月底,月底重新观察本轮反内卷进展。
软件股开始出现明显分化:受益于AI的股票出现戴维斯双击,不受益于AI的可能会慢慢把这波beta跌回去。个别股票可能在财报后涨幅较高,但回调后仍值得配置。
周期
中国港口及澳洲纽卡斯尔动力煤价加速上涨。终端需求虽趋弱,但港口调入量下滑明显,中国和印度终端库存延续去化。
美军称打击3艘伊朗油轮,布伦特原油价格、亚欧天然气价格及航运价格持续走高。
