
01. 市场行情
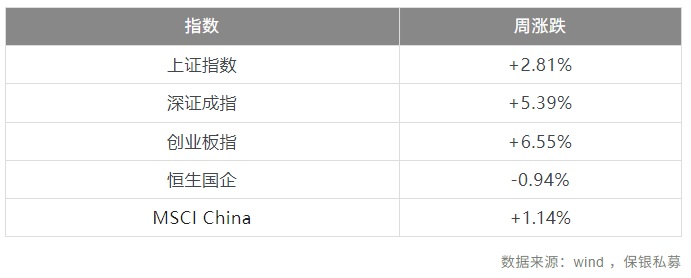
上周,A股的低波动、低换手、低估值风格有效性持续维持在高位,跑赢除翻转外的其他特征。1个月的翻转行情进入历史峰值,极其罕见,市场短线轮替炒作剧烈。小市值相对大市值显著强势,但趋势稳定,与上周偏离不大。基本面风格内部继续分化:股息、净资产收益率(ROE)等盈利质量风格表现有效,成长风格中性偏负,与上周保持一致。
02. 行业点评
宏观
中国CPI环比数据表明,通缩压力依然存在。
AI相关行业仍是可转债发行的主线。在正股波动性巨大的背景下,可转债提供了一定的下行保护,但新转债的估值也越来越贵。
金融地产
1个月HIBOR微降,美元兑港币有加速靠近7.85的迹象。7月新房去化速度放缓,但房价指数保持稳定,租金持续上涨,最新周末看房量亦出现企稳回升迹象。从供求关系来看,香港住宅市场仍属健康。
消费
医美行业需求持续萎缩,价格竞争愈发激烈,压力正不断向上游环节传导。
7月消费数据继续走弱:商场及口岸免税暑期客流表现尚可,但转化率与客单价偏弱;酒店和航空亦呈现"弱价格"特征,表明整体居民购买力不足。后续随着社保缴费基数逐步夯实、补税压力显现,将进一步压缩居民及企业部门的可支配预算。
航空客运方面,8月第一周客流虽同比增长8%(国内线+国际线),但国内线票价仍持续走低(国内线票价同比-7%,国内线扣油票价同比-14%)。航空公司为应对暑期需求增加了运力供给,但实际需求偏弱,因此再度陷入价格竞争——部分大型航司区域负责人近期亦明确表示今年以"求量"为主,年内利润层面实现改善恐怕较为困难。
近期部分教培公司业绩超预期且指引上调,核心原因在于:今年暑期国内中小机构相较2025年的促销力度有所降低,行业竞争格局因此改善,短期内表现优于其他消费赛道;但长期来看,受出生人口下滑趋势影响,该板块难以获得高估值。
制造业
全球科技巨头正战略性将资源从非AI业务向AI业务倾斜,传统互联网公司的竞争明显放缓。
全球AI数据中心对光缆/光纤的强劲需求韧性,关注相关光缆产业链。
AI模型之间的差距正在缩小,不仅体现在中美之间,国内各模型之间的差距也在收窄。
近两周软件公司业绩整体表现尚可,尤其是大型公司。尽管企业调查显示IT支出有所压缩,但可能尚未完全反映在本季度财报中。总体而言,大型流程类软件公司被AI颠覆的概率仍然较低。
本次美股软件财报季表现优于预期,市场对全流程类软件受AI冲击的担忧正在缓解。
国内封测行业下半年仍将延续涨价趋势,展现较高的盈利弹性。
周期
随着宏观环境(油价、利率)朝着有利于有色商品价格的方向演变,叠加库存本身处于低位,商品价格端出现强劲上涨。股票市场反应迅速,短期股价涨幅较大。
从二季度财报来看,多家燃气发电设备公司订单持续高增且积压严重,预计北美、中东、亚洲等地区的数据中心及油气领域发电需求仍将保持旺盛,燃气发电产业链相关公司仍具备较强的增长确定性。
美国非农就业数据大幅低于预期,提振了有色金属市场情绪。此前铜价已处于历史高位,但股价一直未跟随上涨,本次beta上行有望带来重估机会。
近期黄金期货大幅上涨,创今年以来单周最大涨幅。一方面,中国央行已连续21个月增持黄金,过去三个月购金力度明显加大;另一方面,本周美国就业数据大幅走弱,削弱了美联储加息预期。美国后续的通胀数据将是黄金行情演变的重要观察指标。
多晶硅行业达成自律协定,约定以不低于完全成本的价格销售,周四、周五两天多家多晶硅企业股价反弹。但行业内部库存仍处高位,西南地区正值丰水期,产能仍在释放,不看好这轮"反内卷"行情。
刚果金限制铜精矿和钴精矿出口,对供给端实际影响不大。但今年以来资源民族主义持续升温,各资源国纷纷推出限制资源出口的政策,对各品种资源的供给均产生影响,预计将有更多大宗商品进入第二阶段。
医药
国内外CXO板块二季度业绩集体加速。临床前板块短期受益于AI企业入局药物研发,管线数量增速加快,打消了此前市场对板块受损的疑虑;商业化阶段则受益于单品种放量。
