
01. 市场行情
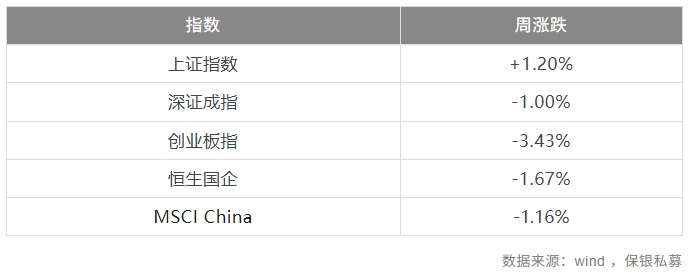
上周,A股低波动、低换手、低估值风格出现小幅分化:低波动风格持续保持高位有效(长期最稳健的有效风格),低换手风格显著有效,低估值风格短期显著走弱,有效性中性偏负。反转风格全面有效,小市值相对大市值持续保持强势。基本面风格分化程度保持稳定,成长风格负有效,盈利风格维持小幅稳定的正有效。
02. 行业点评
宏观
美联储主席凯文·沃什在杰克逊霍尔央行年会上的鹰派表态,强化了市场对美联储维持紧缩立场的预期,推动美元走强、美债收益率上行。连续上涨数周的贵金属受此影响大跌。
金融地产
商品住房销售制度新规确立了现房销售的大势所趋,但采取非"一刀切"的过渡原则。该政策虽会推迟销售节点,降低开发商的现金周转效率和项目IRR,但配套金融支持、土地款分期及潜在地价下降等因素可能提升项目利润率,对行业形成结构性冲击。长远来看,新政预计将导致优质新盘阶段性断档,从而加速存量去化,并引导部分需求转向二手房市场。
金融板块半年报披露接近尾声。公司财报数据仅是央行数据的细化呈现,同质化运营导致国有大行财务差异度越来越低。概括而言:对公信贷规模扩张、债券盈利增长、冲抵息差收窄和信用减值计提。
保险二季度业绩难以持续推动板块股价,因为投资者可能会逐渐将关注重心挪至三季报。
1个月HIBOR攀升至2026年下半年以来高位。有银行9月起将定息按揭利率上调20个基点至2.93%,短期内可能刺激一二手市场快速升温。虽然新的定息利率仍低于HIBOR按揭封顶利率3.25%,但对市场仍带有加息信号,因此租金收益率能否扩张,将对市场走向清晰起关键作用。
8月28日,住建部、央行等部门联合发文构建房地产新模式,房企现金流量表全面重构,预售款收取和按揭贷款发放时点后移,导致房企开发IRR大幅下降。开发商从"玩杠杆的银行模式"变成"靠产品和资金成本的制造业模式",对高周转房企和中小房企尤为不利。另外,伴随着新拿地的减少,地方土地财政压力继续加大,恰巧同一天财政部公布了地方附加税征求意见稿。
8月28日,政府联合央行发布多项围绕地产开发商贷款和居民贷款的新政,包括推动现房销售制度和延长居民贷款年限等。但地产下行趋势的缓解与扭转,一方面需要具备补贴或现金支持性质的刺激政策,以及贷款利率下调;另一方面需要居民家庭收入或消费信心回暖。结合中报业绩表现,短期内国内商品消费总需求疲弱趋势延续,服务消费占比中长期稳步提升。
消费
小家电板块中出海型公司业绩较为突出,其中清洁电器板块有望看到竞争放缓。但中欧、中美贸易摩擦风险仍是出口链的悬顶之剑。
上周网安行业集体发布财报,部分公司财报大超预期,均显示出受益于智能体(Agent)的趋势。在Agent的大背景下,若按受益确定性排序,防火墙是最为确定的方向;终端安全因需要对Agent埋点和服务器进行检测,也开始受益;再就是Agent访问安全。最不看好的是漏洞安全,这也是AI最容易替代的领域。
制造业
VLCC(超大型油轮)运价继续上行,一些中东船东已下场溢价买入二手船舶。
目前下一代大模型预训练的数据瓶颈已从单任务闭环升级为企业级数据,看好生态玩家的模型能力在四季度快速逼近。
AI for Science(AI4S)目前看对年度经常性收入(ARR)的提升有限。比如各类AI医药公司实际上都是自训练闭源模型,未来可能变现路径要么参考现有AI Biotech公司的收费模式分成,要么自己下场成为Biotech企业。
HBM目前成为制约国内AI算力芯片出货的核心瓶颈。
人与智能体(Agent)的协同办公需求开始出现,减弱了软件公司面临的威胁。
OpenAI自研芯片破圈,semianalysis称通过开源模型测试发现该芯片推理表现可以对标GB系列,且TCO只有1/3,将于年末开始批量出货,ASIC是必然趋势,因为模型已经进去了比价的阶段,失去性价比的模型将失去市场份额。
中国模型在DeepSeek V4 Flash后,又有了高性价比甜区的旗舰性能模型迭代。往后看,随着国内"好用的模型"调用量激增,国产算力产业链需求长期确定性增强。
PTFE凭借更好的性能以及更低的成本,成为覆铜板(CCL)材料下一步升级的方向。同时硅微粉用量也将进一步提升,电子布紧张的情况也会有所缓解。
特朗普政府再次宣布美国进入国家紧急状态,禁止采购和进口外国制造的大容量电力系统,覆盖范围极广,包括各类具备信息搜集、远程访问能力的设备。不过,考虑到高压变压器全球仍处于极其紧缺的状态,美国限制中国高压变压器无非是改变产品流向,中国企业有望获取更多欧洲、非洲、东南亚等非美市场份额。
周期
焦煤价格受供给侧限制持续走强,目前焦炭连续两轮涨价落地,部分焦企已提出第三轮提涨;短期虽小幅复产,但仍处于去库状态。动力煤旺季需求向好,煤价中枢温和上行。
医药
CXO部分公司在近期涨幅较大后开始配售减持,叠加中报业绩期已过,短期缺乏催化剂,板块情绪受到压制。
