
01. 市场行情
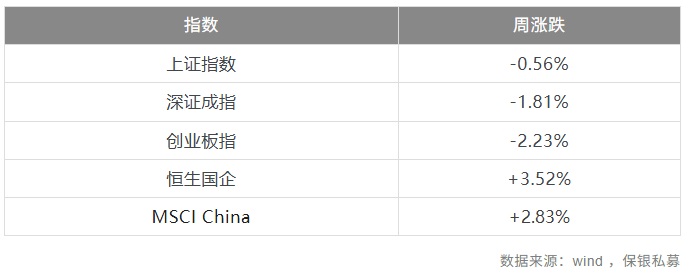
上周,A股的低波动、低换手、低估值风格分化结束,有效性再现聚集态势,低波动率风格持续在高位有效,低换手和低估值显著有效,长期主线回归。1个月翻转风格强有效状态持续,短翻转长动量效应显著。小市值对大市值显著强势保持稳定,趋势稳定和上周偏离不大。基本面风格内部依然分化,但差异小幅缩小:股息、ROE等盈利质量风格正有效,成长风格负有效。
02. 行业点评
宏观
美国经济数据走弱、加息预期降温、财政主导弱化美元信用,在周中美国财政部意外将长债回购上限提高至少一倍后,金价突破并站稳4500美元。尽管周四至周五美国长债利率仍继续上行,但美国政府关于长债利率底牌暴露的叙事正被市场逐步认可,年初逆美元的实物资产交易再起,大宗商品整体以黄金走势为锚上行。
金融地产
串联金融地产航运财报来看,香港作为内地财富出海据点,角色没有弱化迹象。此进程中,大型银行和券商的资金吸引力远好于保险公司。往前看,除政策面扰动外,AUM增长的其它变量仍需关注。若欧美衰退,东南亚区内需求将受冲击。考虑到贸易对香港资金贡献显著,届时香港金融AUM增速或面临挑战。
1个月HIBOR攀升,带动港元略远离弱方。美债利率持续走高,香港高息股却未受影响。虽然中报数据和盈利预期没有边际强化,资金仍推动估值超极限扩张。
中原二手住宅价格指数升至近3年新高,尽管近期成交放缓。一手市场出现"历史票王",华润长沙湾项目录得260倍认购,定价隐含租金收益率近4%。数据折射出香港城区住宅价格的平衡点:虽然1年期美债利率已上破4%,但3.5%的净租金收益率仍足以触发庞大购买力。
上周60城商品房成交面积为183万平方米,周度环比增长9.1%,移动12周同比增速为-4.43%,增速较上期提升0.19个百分点;月度同比下降9.03%,相较上月下降6.31个百分点。
消费
化妆品行业面临渠道风口减弱、竞争加剧的局面,从中报来看,毛销差几乎集体承压,此前业绩基数较低的反转型公司相对跑赢。
从中报反馈来看,消费情绪较6月有所回暖,但销售旺季已过、估值回到高水位的消费公司,后续涨幅空间有限。而三季度有望环比好转、四季度基数较低的消费公司,业绩期后反而有望补涨。
近期亚宠展显示,行业产品创新乏力、同质化严重,渠道和达人话语权提升,竞争格局持续恶化,宠物食品公司的长期利润中枢和收入规模上限持续下修。
国内整车出口退税预计逐步取消,叠加欧洲关税压力,海外建厂俨然是在与时间赛跑,经营效率低下的公司差距只会越拉越大。
零食公司业绩全面低于预期(miss)。虽然大多公司未明确承认量贩渠道压价,但在量贩渠道收入占比普遍达30%-40%的情况下,零食公司不可能不遵守量大优惠的客观商业逻辑,行业利润分配逐渐向量贩渠道倾斜的趋势无法改变。
制造业
互联网巨头去年的发债利率普遍在2%-3%,今年则攀升到5%-6%,削弱了其债券吸引力;而这些公司的融资利率还将继续走高,很可能成为资本开支(capex)的阻碍。巨头明显分化为两类:一类优先级不是模型而是云业务,押注模型会成为基础设施(infra),进而丧失差异化及议价能力;另一类优先级仍然是模型,云业务只是在达到SOTA之前的次优选。两者哪个更优暂时还看不清楚。
部分企业中报业绩出现大规模汇兑亏损,据同行交流,目前仅工程机械行业会将汇兑损失纳入业绩考量。未来在预测出海企业业绩时,需更多关注并询问公司的汇兑处理方式。
当前市场对软件股的分化较为严重,但并非此前简单的AI与非AI之分,而是真正被AI带动业绩增长的标的更受资金青睐、估值持续提升,业绩较差的标的则估值承压、徘徊于底部。后续仍看好AI相关的软件标的。
自动驾驶行业披露业绩后,亏损投入车队的现状仍未好转。
周期
Brent原油涨至93美元上方,主因地缘局势趋紧(贝森特称将加大对伊朗经济制裁),以及美元贬值预期。化工品层面,国内SC原油及化工品期货出现逼仓,主因是低库存叠加临近交割月。在原油价格未创7月份前高的情况下,很多化工品价格创出或达到7月份高点,三季度盈利有望继续改善。
海关数据显示钨粉出口开始恢复,六氟化钨出口均价环比持平,表明海外钨粉原料紧张正在缓解,钨产业链的超额利润扩张放缓。
医药
个性化肿瘤疫苗在黑色素瘤治疗上取得成功,后续期待在其他瘤种上的突破。
目前看,整个医药行业出口和内需分化巨大:不管是消费医疗还是医药刚需,内需都面临较大压力;出口导向的CXO和创新药相对景气度较高。
