
01. 市场行情
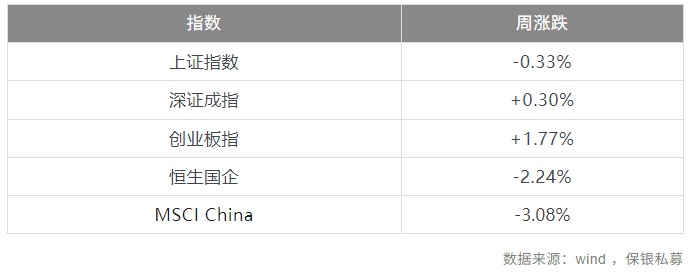
上周,A股的低波动、低换手、低估值风格大幅度分化,低换手从极端情况回落,低波动率风格持续在高位有效,而低估值从强有效直接进入负有效,非常罕见。1个月翻转风格回落最为显著,虽然依然强有效,但较上周降幅巨大。小市值对大市值显著强势保持稳定,趋势稳定和上周偏离不大。基本面风格内部分化加剧,股息、ROE等盈利质量风格正有效,成长风格负有效,较上周分化扩大。市场风格进入动荡、多罕见形态,主线风格模糊且不稳定。
02. 行业点评
宏观
中国十年国债收益率创12个月新低。债券融资对贷款替换越来越显著,资产结构变化对负债充裕型银行反而更有利,而信贷扩张型银行则面临一定经营压力。
1MHIBOR环比走低,香港与内地资金面宽松共振,USDHKD快速逼近7.85,按现有速率,港元未来一周将触及弱方,HIBOR料将抽升。
金融地产
2026年7月中原及美联租金指数各自创14个月及24个月以来最快环比增速,均连续6个月创新高,且呈现大小户型各分区齐涨局面。
第33周,30个大中城市新房成交面积为117万平方米,环比下降15.56%,同比下降10.1%。其中,一线城市销售面积环比下降16.8%,同比增长11.8%;二线城市环比下降14.1%,同比下降5%。
消费
光伏行业再次就反内卷、涨价议题召开会议讨论。尽管会议结论总是指向支持涨价,但行业中仍存在希望搭便车的二三线玩家。此外,行业需求持续低迷,若需求问题得不到解决,反内卷措施的效果或将受限。
近期部分中国互联网公司披露业绩,整体表现较差,表明竞争加剧和宏观压力尚未得到有效缓解。
全尺寸全电动飞机在纽约试飞成功,未来预计可载客30人,用于短途飞行。目前仍处于商业化早期阶段,但从成本维度看,其运营成本将远低于传统航空燃油飞机。
乳制品行业:近期常温奶动销同比下降4%~5%,竞争相对缓和。低温奶行业增速在10%以上,但竞争较为激烈,7折以下促销很常见。
在互联网公司业绩披露后,CSP厂商股价已上涨至一定位置,市场开始关注算力租赁厂商的弹性。软件行业方面,市场已筛选出真正受益于AI的标的,而非像此前那样呈现非理性的板块性空头趋势,往后看市场对相关企业的估值均有更高期待。
制造业
北美特高压建设开始兑现,预期未来八年拉动全球电力投资CAGR达20%,利好北美敞口较大的企业。
海外AI模型迎来性能更强、性价比更高的阶段,渗透率有望越过奇点进一步加速,利好全球硬件需求。
美国拦截导弹库存见底的事实正逐渐为市场所认知,越来越多的供应链公司获得各种形式的支持。
高速激光供应紧张支撑定价韧性与利润率扩张:高端激光产能至2028年底已全部被提前预订,预计毛利率将持续扩张。
大模型通缩叙事和对硬件的压力有所缓解,整体硬件侧目前没有更多负面预期。后续关注新模型是否会推出新算法路线,及其对硬件细分领域的影响。
目前各家软件公司都在做AI功能,而大模型企业想要切入,面临数据和业务流程难题,需要现场部署工程师(FDE),但短期时间不够。
周期
日本高端机床管制8月中旬落地,地缘博弈升温,特朗普召集全球矿企讨论关键矿产自主,海外对中重稀土“补库焦虑”升温,稀土作为战略资源品,尤其是中重稀土估值体系重估的预期抬升。
7月储能装机数字较上半年明显上升,平均储能时长超过3小时;26年前7个月月均装机不到10GWh,集成商手上高价电芯累库,业绩上量增将符合预期但价差或低于预期。
医药
AI制药拉动了上游CRO的收入利润,但持续性仍值得争论。
